2021 年 1 月,中国飞鹤触及上市以来股价巅峰,盘中最高至 25.7 港元,对应总市值高达 2295 亿港元,也是公司市值的历史顶点。截至2026年9月24日收盘,其股价已跌至约2.575港元/股,较2021年高点约26港元跌去超过90%,市值蒸发逾千亿港元。
美银证券将目标价从3.7港元大幅削减至2.4港元,评级下调至“跑输大市”;花旗将评级降至“沽售”,目标价2.5港元。投资者纷纷“用脚投票”市值大幅蒸发、机构下调评级大幅削减目标价,曾经被价值投资者视为“奶粉界茅台”的飞鹤为何不被看好了?
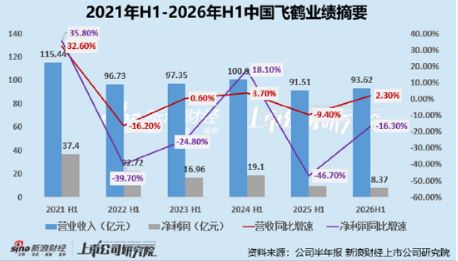
公司整体业绩陷入颓势、核心业务婴配粉业务预期弱或为核心原因。2026年上半年,中国飞鹤营收93.62亿元,同比仅微增2.3%,归母净利润却同比骤降16.3%至8.37亿元,典型的“增收不增利”。更令市场警觉的是,飞鹤核心婴配粉业务上半年收入80.9亿元,同比再降1.3%,连续六个季度处于负增长通道。当核心品类持续萎缩、新业务尚未形成有效利润贡献,飞鹤的长期价值锚点正在被市场重新审视。
核心婴配粉业务内卷加剧持续承压、星飞帆和卓睿收入双双下滑
近年来,中国飞鹤的经营业绩难言乐观。2025年,中国飞鹤业绩双降,全年实现营业收入181.13亿元,同比下滑12.7%,共实现归母净利润19.39亿元,同比暴跌45.68%。在此情况下,2026年上半年公司的整体业绩并未出现显著改善,2026年上半年,中国飞鹤营收93.62亿元,同比仅微增2.3%,归母净利润却同比骤降16.3%至8.37亿元。
更值得警惕的是公司赖以生存的基本盘——婴配粉的营收走势更是难看,后续持续增长预期更是严重不足,而婴配粉市场的“卷”,已远超正常竞争范畴。
首先是行业大盘持续收缩——国家统计局数据显示,2025年我国出生人口792万人,同比减少162万人。该数据同时跌破900万与800万两个预期门槛,创下1949年以来的最低纪录。同时,据弗若斯特沙利文数据,中国0—3岁婴幼儿数量从2020年的约4190万降至2025年的约2650万,五年间缩水约37%(精确计算为36.7%)。
蛋糕在缩小,抢蛋糕的人却在增加。伊利凭借“金领冠”品牌以18.6%的零售额市占率稳居全国第一,并在2026年4月明确提出“单品牌市占率第一”的目标,直接剑指飞鹤的霸主地位。合生元上半年销售额同比猛增58%,美赞臣连续12个季度双位数增长,头部品牌之间的份额争夺已进入零和博弈。
飞鹤婴配粉业务持续承压,2021年至2025年营收呈现“冲高—回落—短暂反弹—再度深跌”的走势。2021年达到峰值215.15亿元后,2022年、2023年连续下滑至199.32亿元和178.77亿元,同比降幅分别为7.40%和10.30%;2024年虽凭借超高端产品短暂回升至190.62亿元,同比增长6.60%,但2025年再度大幅下滑16.80%至158.68亿元,创近五年新低。五年间营收累计减少56.47亿元,缩水约26.2%。2026年上半年降幅虽收窄至1.3%,但收入仍处低位,企稳基础尚不牢固。
据华创证券数据,预计中国飞鹤经典单品星飞帆和卓睿收入双双下滑,主要受前期价格策略调整影响渠道推力阶段性减弱,叠加部分存量消费者升级转向超高端双萃系列。中国飞鹤“更适合中国宝宝体质”的差异化定位,在行业转入存量博弈后,已难以构筑绝对的竞争壁垒。
来源:新浪